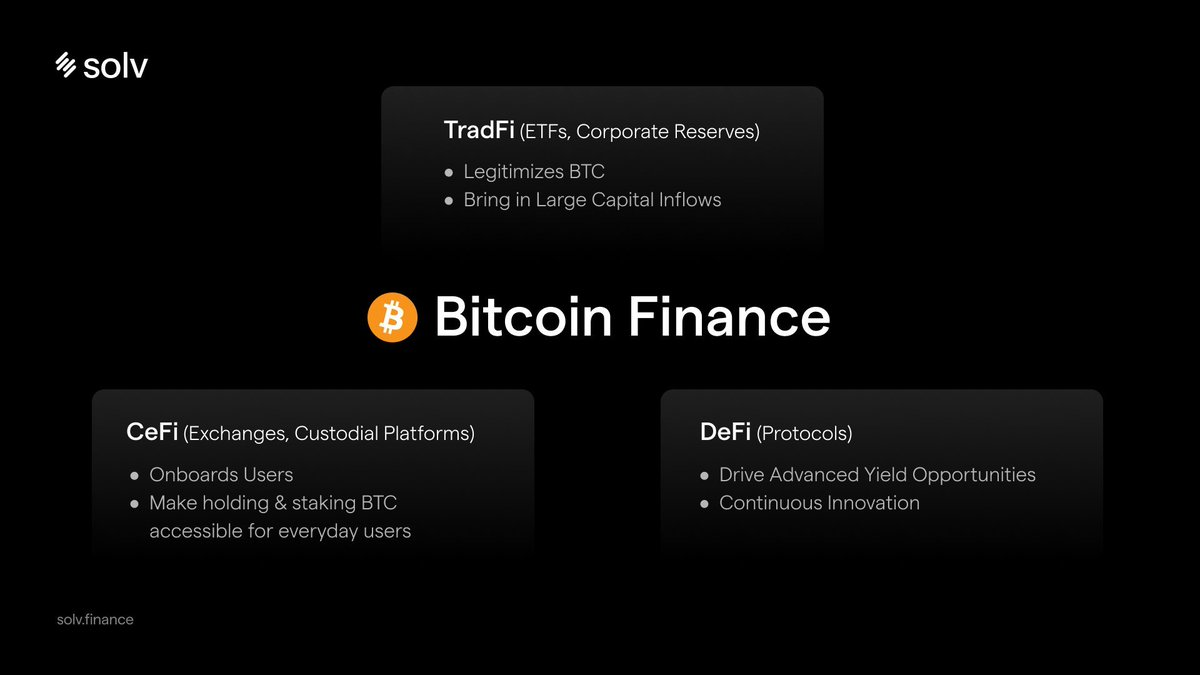
从可落地性、资金承接能力和合规程度看,下一阶段更值得关注的并不是某一个新比特币,而是围绕比特币形成的现货etf、期权与波动率产品,以及以太坊etf、多资产加密基金、数字资产财库公司和代币化美国国债。它们分别对应资产配置、风险对冲、企业持仓和链上收益四条路线,投资逻辑并不相同,不能只看名称相近或价格弹性较大就简单替代比特币。
比特币现货ETF仍是最成熟的入口,后续扩容方向大概率集中在组合化和衍生化。美国市场已经出现同时配置比特币与以太坊的产品,监管层也在推进加密ETP的实物申购赎回机制,这有助于降低部分交易摩擦和跟踪成本。对普通投资者而言,比特币ETF的优势是证券账户交易、托管流程清晰,缺点则是管理费、交易时段限制和无法直接使用链上功能。以太坊ETF的价格驱动因素更复杂,还要观察网络手续费、质押收益、应用生态和监管变化,波动未必低于BTC。
另一条清晰主线是BTC期货、期权和波动率产品。期货适合表达方向判断,也能用于基差交易和套期保值;期权则把看涨或看跌扩展为保护性看跌、备兑策略、跨式交易等组合。2026年,CME继续完善比特币及微型比特币期权的到期日和行权价设置,并推出跟踪隐含波动率的比特币波动率期货,使投资者可以单独交易市场波动,而不必完全押注价格方向。此类产品门槛更高,保证金、时间价值、资金费率和强平机制都可能放大亏损,不适合把杠杆当作收益捷径。
股票市场里的数字资产财库公司和矿企,也可能成为资金间接配置加密市场的渠道。投资者买入的不是BTC本身,而是一家持有比特币、经营挖矿业务或提供交易基础设施的上市公司,因此收益同时受到币价、公司融资、现金流、债务结构和管理层决策影响。行情上行时,这类股票可能出现高于比特币的弹性;市场转弱时,折价、增发和经营压力也会同步放大。它更像加密资产叠加企业风险,不能视为现货比特币的低门槛版本。

更偏中长期的方向是RWA,也就是把美国国债、货币基金、私人信贷和部分权益资产代币化。BlackRock的BUIDL、Franklin Templeton的链上基金以及其他代币化国债产品,正在把稳定币结算、链上抵押和低波动收益连接起来。对投资者来说,这类产品的核心不是追求下一个百倍币,而是获取相对稳定的美元收益,并保留一定的链上流动性。产品资格、赎回安排、底层资产托管、智能合约和发行方信用都需要单独评估。真正筛选下一个比特币投资品种时,先看流动性和透明度,再看收益率与叙事热度,往往比追逐名称更重要。